Thematic monograph
Reporte Integrado <IR> en el Marco de Información Integrada y el Pensamiento Integrado
Integrated Reporting <IR> within the integrated information Framework and Integrated Thinking
Perissé, Marcelo Claudio ⓘ
Editorial Ciencia y Técnica Administrativa - CyTA
Resumen
Desde el Marco de Reportes Integrados y del Pensamiento Integrado, el Reporte Integrado
Abstract
Based on the Integrated Reporting and Integrated Thinking frameworks, the Integrated Report
Palabras Clave:
Redacción de informes, Redacción técnica, Comunicación y desarrollo ⓘ
Keyword:
Report writing, Technical writing, Communication and development ⓘ - ⓘ - ⓘ - ⓘ
Reporte Integrado <IR> en el Marco de Información Integrada y el Pensamiento Integrado
El propósito del Reporte Integrado <IR> es referenciar y explicar a los proveedores de capital financiero cómo la organización, a lo largo del tiempo, genera y preserva el Valor Económico Agregado Compartido. El Marco de Reportes Integrados <IR> se centra en la comunicación del Valor Generado a través de la interacción de la organización con los siguientes 6 Capitales: Financiero, Físico o Manufacturado, Intelectual, Humano, Social-Relacional, y Natural.
El Reporte Integrado <IR> incluye, en su edición, el contenido de un conjunto de modelos e instrumentos, formulados para brindar datos e información a los agentes económicos (financistas, capitalistas, rentistas, trabajadores, y Estado) y a la sociedad; los elementos y sus respectivos requerimientos descriptores, son los siguientes:
- la Descripción General de la organización en su entorno;
- la Visión, con Objetivos y Metas, la Gobernanza;
- el Modelo de Negocio,
- los Riesgos y oportunidades,
- la Estrategia y
- la asignación de recursos, Rendimiento y desempeño, y
- Perspectivas futuras.
Pensamiento Integrado: del Marco de Reportes Integrados a la presentación del Reporte Integrado <IR>
Seguidamente se expone cómo el «Pensamiento Integrado», fundamenta la semántica del «Marco de Reportes Integrados» para la elaboración del «Reporte Integrado <IR>», a fin de establecer una correcta significación de la información financiera y así establecer un sistema de Gestión del Conocimiento Administrativo-Contable.
Pensamiento Integrado
Una forma de poder comprender la Generación de «Valor», por parte de la organización, se hace posible mediante el «Pensamiento Integrado» (Integrated thinking) , que permite conceptualizar el «Marco de Reportes Integrados» (Integrated Reporting Framework) que guía la preparación y presentación del «Reporte Integrado <IR>» (Integrated Report <IR>).
El propósito del «Pensamiento Integrado» es mejorar el proceso comunicacional de la organización, integrando los modelos estratégicos y tácticos de gestión y así comprender, desde la «sistematicidad», los elementos clave del negocio; esto incluye:
- la gobernanza,
- la estrategia,
- el modelo de negocio, así como,
- las oportunidades y los riesgos,
- los recursos que consume y las relaciones de las que dependen;
todo ello, en el contexto de las tendencias y sus dinámicas que afectan a la empresa; y con ello establecer la mejor posición para tomar decisiones que contribuyan a garantizar su viabilidad y resiliencia a lo largo del tiempo.
Para comprender los beneficios del «Pensamiento Integrado», debemos basarnos en el «Marco de Reportes Integrados» o Marco <IR> que define al Pensamiento Integrado, por parte de una organización como:
La consideración activa de las relaciones entre sus diversas unidades operativas y funcionales, como así también de los «múltiples capitales» que utiliza o influye. El Pensamiento Integrado conduce a la toma de decisiones y a las acciones integradas que consideran la creación de Valor a corto, mediano y largo plazo.
Entonces, por parte de la organización, el «Pensamiento Integrado» da como resultado un Reporte Integrado <IR> periódico, sobre la Generación de «Valor» a lo largo del tiempo, y las comunicaciones relacionadas con los aspectos de dicha generación. Para ello, el Reporte Integrado <IR> ha de ser conciso y debe destacar cómo la gobernanza, la estrategia, el desempeño y las perspectivas de la organización, en el contexto de su entorno externo, conducen a la Generación de «Valor» sustentado el tiempo.
Vale destacar que las Claves para lograr la sistematicidad en un Reporte Integrado <IR>, son:
- Enfoque estratégico: Alinear los riesgos y oportunidades del entorno externo con el Modelo de negocio.
- Coherencia narrativa: Presentar un relato semánticamente claro donde los indicadores cuantitativos y cualitativos se complementan.
- Estándares globales: Adoptar marcos internacionales unificados (como los impulsados por la IFRS Foundation) para asegurar que la conexión de los datos sea confiable y comparable.
Marco de Reportes Integrados <IR>
El camino evolutivo del Reporte Integrado <IR> muestra cómo los informes sostenibilidad y financieros se unieron; desde su creación en el International Integrated Reporting Council IIRC hasta su integración dentro de la estructura de la Fundación International Financial Reporting Standards IFRS y sus consejos especializados; seguidamente se expone muy brevemente dicho proceso:
- International Integrated Reporting Council IIRC (2010-2021): Nace en agosto de 2010 como el International Integrated Reporting Council (impulsado por la contabilidad global y la fundación A4S) con el fin de crear un marco global sobre la creación de valor a través del tiempo; y en diciembre de 2013 lanza el primer Marco Internacional de Reporte Integrado.
- Fusión a la Value Reporting Foundation VRF (2021): En junio de 2021, el IIRC se une con el Sustainability Accounting Standards Board (SASB) para dar origen a la Value Reporting Foundation (VRF) , unificando los estándares Environmental, Social, and Governance ESG sectoriales con los principios de Reporte Integrado y Pensamiento Integrado.
- La Fundación International Financial Reporting Standards IFRS (2022): En agosto de 2022, la Fundación IFRS completa la absorción de la Value Reporting Foundation (VRF), asumiendo la custodia total del «Marco de Reporte Integrado».
- International Integrated Reporting Council IIRC: Tras la posterior disolución operativa de los entes independientes, se crea el:
La Integrated Reporting and Connectivity Council IRCC, como órgano asesor de los Fideicomisarios de la Fundación IFRS, promueve las directrices y la conectividad del Reporte Integrado <IR> con el International Accounting Standards Board (IASB) y el International Sustainability Standards Board (ISSB), brindando orientación sobre cómo se logra integrar la información requerida por el IASB y el ISSB, y cómo éstas pueden considerar la aplicación de los principios y conceptos del Marco <IR> a sus proyectos.
Es importante destacar que la International Federation of Accountants IFAC apoyó a la IIRC y la implementación del Marco <IR>. El documento de posición política n.° 8 de la IFAC, «Mejora de la presentación de informes organizacionales: Clave de los informes integrados», destaca que:
el Reporte Integrado <IR> se constituye como una vía para lograr un sistema de informes corporativos más coherente, satisfaciendo la necesidad de un informe único que ofrezca una visión más completa de la capacidad de las organizaciones para Generar Valor a lo largo del tiempo; y que pueden aplicarse de forma proporcional y escalable a todas las organizaciones, independientemente de su tamaño y sector.
Concretamente el Marco <IR> se utiliza para:
- acelerar la adopción de Reportes Integrados <IR> a nivel mundial;
- mejorar la calidad de la información que permita una asignación de capital más eficiente;
- promover un enfoque coherente, eficaz y efectivo para la presentación de informes corporativos que se basen en el conocimiento y los datos interfuncionales, y que comunique toda la gama de factores que razonablemente pueden afectar la Generación de Valor a lo largo del tiempo;
- mejorar la rendición de cuentas y la administración de todos los capitales que una empresa utiliza (financiero, manufacturado, intelectual, humano, social y relacional, y natural); y
- fomentar el Pensamiento Integrado, la toma de decisiones y las acciones centradas en la Generación de Valor a corto, medio y largo plazo.
Múltiples Capitales
Mediante un Marco <IR>, las empresas logran analizar los factores que determinan su capacidad para generar Valor, lo que permite impulsar el crecimiento y desarrollo socioeconómico de la empresa al adoptar la perspectiva holística del Marco <IR>, que incluye el uso de todos los «Capitales» para su Modelo de Negocio. El <IR> utiliza el término «Capitales» y un modelo de capitales múltiples para establecer que el Valor va más allá del capital financiero, como ser el: manufacturado, natural, intelectual, y humano.
Al igual que el capital financiero, cuando estos otros capitales se comprenden y gestionan adecuadamente, son generadores de Valor, que en el contexto del Reporte Integrado <IR>, estos capitales se definen de la siguiente manera:
- Capital Financiero: Son los fondos disponibles (efectivo, deuda, capital propio) utilizados para producir bienes o servicios.
- Capital Físico o Manufacturado: Bienes físicos, infraestructura (edificios, maquinaria) y tecnología que la organización posee o utiliza.
- Capital Intelectual: Activos intangibles como propiedad intelectual (patentes, software), derechos, protocolos y el conocimiento organizativo.
- Capital Humano: Capacidades, conocimientos, habilidades, experiencia, motivación y salud de las personas para cumplir sus funciones.
- Capital Social y Relacional: Se centra en las relaciones con partes interesadas (stakeholders), reputación, licencia social para operar, redes, y la gestión de relaciones con clientes y proveedores.
- Capital Natural: Recursos renovables y no renovables (agua, tierra, minerales, ecosistemas) que afectan la sostenibilidad del negocio.
El Marco <IR> establece que para elaborar el Reporte Integrado <IR>, se deben considerar, en el marco del Modelo de Negocio, las múltiples implicaciones de la interconexión entre: los capitales, el entorno externo, y los factores internos.
Reporte Integrado <IR>
El Reporte Integrado <IR> es un instrumento que permite comunicar de forma clara, precisa, e integrada cómo se Genera Valor dentro de la empresa. Desde la sistematicidad, el Reporte Integrado <IR> hace posible describir a la organización como un sociosistema que permite:
- pensar de forma holística sobre su estrategia y planes,
- tomar decisiones informadas,
- gestionar oportunidades y riesgos clave para generar confianza entre inversores y partes interesadas, y
- gestionar el desempeño de la organización.
Además de integrar los procesos de gestión, el Reporte Integrado <IR> también puede aportar otros beneficios, tales como:
- brindar credibilidad ante clientes, proveedores, y otras partes interesadas; esto cobra importancia, al momento de establecer una Red de Valor permitiendo que el producto o servicio propio sea más valioso para el cliente o consumidor; y
- obtener financiación a un costo razonable; entre otros aspectos, los agentes económicos (capitalistas, financistas, rentistas, trabajadores, y Estado) querrán saber cómo se ha utilizado el capital financiero en el pasado, y cuáles son las intenciones futuras, basándose en un Modelo de Negocio integral.
Elementos constitutivos del Reporte Integrado <IR>
El Reporte Integrado <IR> incluye ocho elementos de contenido que enmarcan el enfoque para comprender y comunicar cómo la empresa crea valor a lo largo del tiempo; a saber:
- Visión general de la organización y entorno externo: qué hace la empresa y las circunstancias en las que opera.
- Gobernanza: cómo la estructura de gobernanza respalda la capacidad de la empresa para generar Valor.
- Modelo de Negocio: la estructura lógica que, sigue la empresa, para establecer la propuesta de Valor en la oferta y así obtener ganancias; y que puede representarse en un Canvas.
- Riesgos y oportunidades: los riesgos y oportunidades específicos que podrían afectar la capacidad de la empresa para generar Valor , y cómo los está gestionando; estableciendo una yuxtaposición sistemática de las capacidades internas y el entorno externo de la empresa
- Estrategia y asignación de recursos: las Estrategias se operacionalizan en un encadenamiento de Actividades específicas que generan Valor; este Valor, al superar los costos de dichas actividades, se traduce en un Margen que sostiene la Ventaja Competitiva; Entonces, la Ventaja Competitiva se constituye integrando el Posicionamiento Estratégico con la Cadena de Valor, donde se establecen las Actividades que realizará la empresa para otorgar Valor a sus clientes, en el marco de las Fuerzas Competitivas que actúan en la industria.
- Desempeño: desempeño financiero y patrimonial que contrasta las intenciones estratégicas con la realidad de los Estados Contables (IFRS); y que permita evaluar la creación, preservación o erosión del Valor en el tiempo
- Perspectivas: los desafíos e incertidumbres que la empresa ha encontrado al seguir su estrategia, y las implicaciones para el modelo de negocio y el desempeño futuro.
- Base de la presentación: cómo la empresa determinó qué aspectos se incluyeron en el informe integrado y cómo fueron cuantificados o evaluados.
Uso del Reporte Integrado <IR> en la Arquitectura Empresarial
La técnica para establecer la «Arquitectura Empresarial», que propone el Reporte Integrado <IR>, como Representación Semántica de la Empresa, se basa en una ontología del Modelo de Negocio, descripta por la lógica del esquema de los 6 Capitales del Reporte Integrado <IR> y del Modelo de Negocio; el objetivo establecer un Modelo Empresarial para una eficaz «Gestión de las Relaciones con los Clientes» (CRM), como fuente fundamental para alcanzar una Ventaja Competitiva. En otras palabras el Reporte Integrado <IR> permite imbricar teorías y prácticas administrativas, contables y de auditoría, para establecer un conjunto de tareas descriptivas, de diagnóstico, prescriptivas y predictivas de las organizaciones, con alto nivel de efectividad.
También es importante considerar que el Marco <IR> cuenta con una serie de principios rectores útiles:
- enfoque estratégico;
- orientación al futuro;
- concisión en los informes;
- capacidad de respuesta a las partes interesadas para comprender la naturaleza y la calidad de las relaciones de una PyME con las partes interesadas clave, incluyendo cómo y en qué medida comprende, considera y responde a sus necesidades e intereses legítimos; y
- conectividad entre los distintos factores que conforman el Modelo de Negocio y el pensamiento racional y creativo para Generar Valor de forma sostenible a través del tiempo.
Además, el Reporte Integrado <IR> brinda una oportunidad significativa para establecer o mejorar procesos y sistemas, al permitir identificar, medir y analizar datos esenciales en los 6 capitales. Las áreas importantes que impulsan la generación de valor pueden, gracias al <IR>, integrarse en el establecimiento de objetivos y metas, la gestión de oportunidades y riesgos, la realización de evaluaciones de proyectos e inversiones, y la alineación del desempeño con los objetivos mediante indicadores de desempeño relevantes. Además, las empresas también pueden generar confianza en la información que presentan, siendo transparentes sobre su situación actual en cuanto a la medición, gestión y divulgación de su desempeño; como así también, revelar su nivel de avance en la medición de diferentes aspectos de su desempeño y consultar con su asesor contable y de negocios sobre cómo una evaluación y la intervención posterior pueden ayudar a subsanar las deficiencias de competencia internas en la preparación de información administrativa - financiera y a comunicar el progreso al público-alvo o público objetivo.
Hacia la Ventaja Competitiva desde una posición de base en el marco del <IR>
La Ventaja Competitiva es la clave del desempeño superior, y se constituye integrando:
- los objetivos y las metas (la visión) de la organización (Capítulo 1),
- el Modelo de Configuración Organizacional (Capítulo 2),
- el Modelo de Negocio y un Posicionamiento Estratégico sustentable (Capítulo 3), que conlleven
- el establecimiento de las estrategias y tácticas (la misión) necesaria para generar el apalancamiento sobre los resultados que permitan alcanzar el Margen de Rentabilidad (Capítulo 4);
- la Cadena de Valor, donde se establecen las Actividades que realizará la empresa para generar Valor y otorgarlo a sus clientes (Capítulo 5); y
- en el marco de las Fuerzas Competitivas que actúan en la Industria (Capítulo 5).
Es importante destacar que:
en la «Cadena de Valor», las tácticas estratégicas se operacionalizan en actividades específicas que generan «Valor Agregado»; este Valor, al superar los costos de dichas actividades, se traduce en un «Margen» que sostiene a la «Ventaja Competitiva».
Cómo generan Valor las PyMEs
En principio diremos que el «Valor», se define mediante términos específicos que indican las propiedades y las capacidades ofrecidas por los productos (bienes o servicios), para atender a las necesidades requeridas por los clientes, en un momento y a un precio determinado.
La descripción de la Propuesta de Valor que impulsa la compra, la cual ha de estar alineada con los objetivos y las metas, se puede realizar a través de un Análisis de Sentimientos Basado en Aspectos (ABSA); y técnicamente, se deben tener esclarecidos los siguientes tres aspectos semánticos:
- Objeto, el producto o servicio ofrecido al comprador, que se reconoce como la cosa vendida. (ej. una computadora portátil)
- Atributo, son las características o dimensiones del objeto evaluadas por el consumidor. (ej. duración de la batería, peso, memoria RAM)
- Valor, es el beneficio que el comprador espera obtener para atender su necesidad primaria (ej. larga duración = positivo; peso ligero = positivo); por ejemplo, quien compra un lápiz labial además de buscar un conjunto de atributos químicos y físicos, está comprando los beneficios de la belleza.
Esta tripleta de objeto, atributo, valor, es la base técnica del ABSA; la cual los algoritmos y modelos de lenguaje de IA utilizan para comprender la semántica del producto o la marca, y así poder establecer un análisis y una síntesis indicativa del mismo, lo que le permite a la empresa realizar una diferenciación con respecto a los competidores y acompañar la decisión de segmentación de mercado para decidir dónde colocar el producto.
Desde una perspectiva sistémica, la propuesta de valor se basa en los resultados del proceso de segmentación de mercado para encontrar el punto de equilibrio entre las necesidades de la demanda y las capacidades de la oferta en satisfacerla; lo que permitirá establecer las estrategias más convenientes en el modelo de Ventaja Competitiva (diferenciación, o costos); y así asignar recursos y medios, a la Cadena de Valor de la empresa, que estén alineados con los segmentos de clientes.
El Valor es una construcción conjunta, y es aquí donde el Modelo de la Red de Valor (Value Net), ayuda a mapear las relaciones de la empresa con cuatro actores clave:
- clientes,
- proveedores,
- competidores, y
- complementadores;
Estos últimos, los complementadores, son empresas cuyos productos hacen que el producto propio sea más valioso para el consumidor.
El Modelo de la Red de Valor ayuda a determinar qué actores son socios potenciales y dónde se puede generar nuevo valor. En este modelo, un competidor puede cooperar para expandir el mercado, a lo que se denomina coopetición, y un cliente puede convertirse en proveedor al mismo tiempo. Esto conlleva a un proceso colaborativo de beneficio mutuo para Generar Valor Económico y distribuirlo de forma equitativa entre los agentes de la Red de Valor, que de una u otra forma participan en la creación de Valor.
El Reporte Integrado (IR) es una herramienta eficaz para comprender, gestionar, y comunicar cómo se genera Valor. Una mayor integración de la información lleva a la organización a tomar mejores decisiones sobre las áreas clave que afectan su capacidad para generar valor, las cuales pueden comunicarse a través de un Reporte Integrado que demuestra la viabilidad del modelo de negocio a los financiadores y demás interesados en la empresa; en síntesis: el proceso de generar Valor y describirlo metodológicamente se denomina Reporte Integrado.
Pipeline iReport <IR>
Una forma innovadora de integrar la información del proceso de generar Valor en los informes de gestión, es el denominado Data pipeline para el Reporte Integrado <IR> o iReport, como elemento clave para el análisis y la comprensión que conlleva a diseñar y establecer un modelo óptimo de organización.
El desarrollo del Pipeline iReport, es un proceso controlado por técnicas resultantes de investigaciones, implementadas a través del tiempo en los campos de la Administración, y de la Contabilidad y la Auditoría, que conllevan a diseñar y establecer un «Modelo óptimo de organización».
El enfoque sistémico del Pipeline, aplicado a los estándares del Reporte Integrado <IR>, permite describir a la organización como un sociosistema caracterizado por su: Composición-Entorno (medio ambiente)-eStructura-Mecanismo ( C(s), E(s), S(s), M(s)); lo que permite establecer la manera de optimizar el Modelo de Sistema Viable para la empresa; dicho enfoque. en su aplicación al Reporte Integrado < IR >, focaliza en la sistemicidad (la realidad), que expone la integración, cohesión, y coordinación del sistema organizacional y se ve representado en la siguiente tabla:
'μ(s) |
'μ(s) = <C(s), E(s), S(s) M(s)> |
Reporte Integrado <IR> |
Composición C(s) |
Conjunto de elementos (objetos) y enunciados (conceptos) que constituyen sus partes |
Constituida por los agentes económicos (trabajadores, capitalistas, financistas, rentistas, Estado) intervinientes y parametrizada a través de los 6 Capitales del Reporte Integrado < IR > y los Estados Contables, los cuales representan la base material e inmaterial del sistema. |
Entorno E(s) |
Conjunto de objetos y de conocimientos al cual pertenecen, y que actúan sobre los componentes del sistema o viceversa |
Elementos vinculados con miembros del sistema, como ser: clientes,proveedores, competidores, entre otros; y este dominio se representa y audita mediante: el Modelo de Negocio Canvas, Riesgos y Oportunidades (SWOT). el control estratégico de las 5 Fuerzas Competitivas de la Industria. |
eStructura S(s) |
Conjunto de relaciones entre las partes (endoestructura) componentes y los elementos de su entorno (exoestructura), unidas por la relación de implicación o consecuencia lógica establecidas por el sistema |
Modelo Organizacional, con foco en el Modelo divisional y la Cibernética, la Matriz Estratégica SWOT-TOWS, y la Cadena de Valor. |
Mecanismo M(s) |
Proceso Dinámico que regula (refuerza o equilibra) al sistema |
Estados Financieros, en particular el Flujo de Efectivo, Flujo Neto Comparativo, y Dinámica de Valor, y los Indicadores Clave de Desempeño (KPIs - Key Performance Indicators). |
Modelo de Gestión del Conocimiento Administrativo-Contable Cibernético e Integrado
El Pipeline iReport construye un tejido conectivo entre la noción racional del profesional y la Inteligencia Artificial, la cual opera en la periferia de la experiencia y del conocimiento humano; esta sinergia potencia la inteligencia y las habilidades de los profesionales, estableciendo un sistema experto determinista para el proceso de toma de decisiones.
Una propiedad distintiva de este ecosistema, es su implementación como una capa horizontal secuencial, en lugar de desarrollarse en cúmulos de datos aislados, para los dominios administrativos y contables; de esta manera el sistema permite un análisis integral de toda la organización, constituyendo un entramado de encadenamiento lógico y sistémico. El Pipeline permite imbricar teorías y prácticas administrativas, contables y de auditoría, para establecer un conjunto de tareas descriptivas, de diagnóstico, prescriptivas y predictivas de las organizaciones, con alto nivel de efectividad.
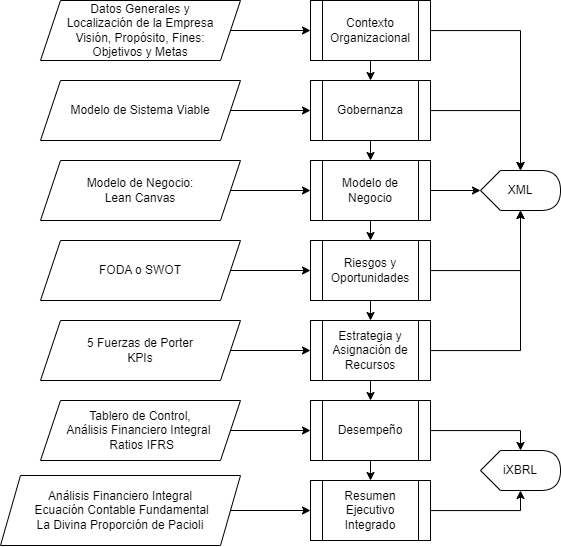
La infraestructura del Pipeline, conforma un modelo de datos e información unificada que establece una base semántica sólida para la implementación de la IA; haciendo posible integrar los flujos de trabajo operativos donde reside el verdadero valor estratégico.
Nos aproximamos así a la próxima frontera de la Inteligencia Artificial para la Automatización de Servicios Profesionales (PSA). Hablamos de una IA con capacidad de gestión, capaz de auditar flujos de trabajo complejos de múltiples pasos. Esto requiere de una capa de contexto compartido que extraiga y cruce información de los Sistemas de Procesamiento de Transacciones (TPS), de los Sistemas de Soporte para la toma de Decisiones (DSS) y de los Sistemas Expertos (ES).
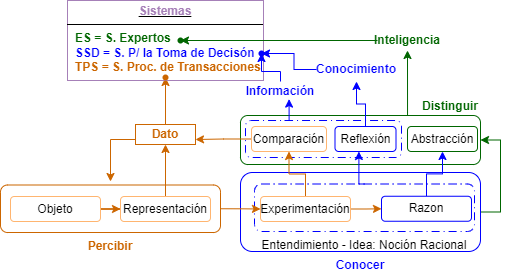
En síntesis, el Pipeline iReport combina acciones inteligentes, basadas en décadas de conocimiento en gestión empresarial, con agentes de IA especializados; siendo su objetivo, el de transformar a las organizaciones, evolucionando desde flujos de trabajo reactivos hacia un modelo de gestión proactivo basado en la sistematicidad de ideas y teorías de la cibernética organizacional.
Por qué un Pipeline
A diferencia de los formularios tradicionales, este ecosistema utiliza una Estructura de Inferencia Guiada; cada dato ingresado en las primeras etapas "viaja" y se enriquece, permitiendo que la IA actúe como un Controller Estratégico Senior, colaborando en la elaboración de un diagnóstico de alta fidelidad, alineado con la identidad única de la organización y las exigencias del mercado actual.
El objetivo es dotar a cada capítulo del Reporte Integrado de un contexto organizacional con atributos semánticos optimizados para la Inteligencia Artificial Generativa; para lo cual, aplicamos oraciones con estructuras lógicas cuya interpretación esté anclada a la dinámica de dichos contextos, maximizando la eficiencia informativa y evitar la generación de inferencias basadas en ambigüedades o supuestos no verificados; el fin es asegurar que todo análisis administrativo y contable se desarrolle estrictamente dentro del marco organizacional, permitiendo un razonamiento de máxima rigurosidad y trazabilidad.
En relación con la IA Generativa, en cada capítulo, se trabaja con los modelos y algoritmos necesarios para analizar cada temática organizacional. La utilización de los algoritmos, en el marco de los modelos de gestión en su contexto organizacional, es importante para realizar buenos análisis e interactuar con la IA.
Consecuentemente el Pipeline es un proceso informático que permite inferir, tanto al Humano como a la IA, la realidad de la organización en su contexto socioeconómico; y esto será a partir de las descripciones realizadas en cada capítulo administrativo y contable del Reporte Integrado.
Pipeline iReport: como un Agente Neuro-Simbólico de la IA
El Reporte Integrado <IR>, a través del Pipeline iReport, se constituye bajo una configuración avanzada denominada Compound AI (o sistemas de IA compuestos) que, mediante un proceso de Orquestación inteligente de reglas lógicas, combina múltiples modelos administrativos-contables de forma concatenada, integrando técnicas y herramientas especializadas para procesar datos complejos mediante razonamiento inteligente y recomendar o ejecutar la acción óptima a seguir.
Por su parte el Pipeline, como Sistema Experto basado en reglas, se establece como un Agente Neuro-Simbólico de la IA permitiendo que el sistema actúe como un "cerebro lógico y determinista" en dos capas que son la cognitiva y la prescriptiva, y cada una de ellas con las siguientes funciones:
Componente Cognitivo
- Razonamiento: Interpreta contextos y deduce significado a partir de múltiples variables.
- Aprendizaje: Mejora su respuesta al procesar nueva información y experiencias.
- Comprensión: Integra datos en tiempo real con conocimiento previo sin requerir instrucciones manuales constantes.
Componente Prescriptivo
- Optimización: Determina qué decisión o medida tomar para lograr una meta específica.
- Simulación: Proyecta escenarios futuros y evalúa el impacto de distintas alternativas antes de actuar.
- Acción autónoma: Traduce el análisis en directrices claras, recomendaciones en pantalla o respuestas automáticas de directrices o alertas estratégicas.
De esta manera el decisor, junto a la IAGen, determina la mejor acción en base a :
- el contexto organizacional, los fines (objetivos y metas) de la organización,
- el arquetipo organizacional, que fija la gobernanza,
- el modelo de negocio, y el establecimiento de la posición estratégica para alcanzar una Ventaja Competitiva,
- el análisis de los riesgos y oportunidades (SWOT-TOWS), para elaborar las estrategias y las tácticas,
- la operacionalización de estas últimas a través de la creación de la Cadena de Valor, basada en los costos de las actividades, lo que permite constituir el Margen que sostiene la Ventaja Competitiva, y
- disponer un sistema de control estratégico. para alinear la competitividad a las Fuerzas del Mercado.
A partir de aquí, la IAGen establecerá un contraste entre las estratégicas fijadas, con la realidad de los Estados Contables, analizando y exponiendo:
- los resultados de la Auditoría Estratégica,
- la validación de Integridad Contable (La Armonía de Pacioli),
- el comportamiento de los Indicadores de Homeostasis,
- la evaluación de KPIs Estratégicos,
- la elaboración y un análisis de Escenarios Prospectivos, junto a una simulación Cibernética,
- la dinámica del sistema, por medio del estudio del Flujo de Efectivo para que se evalúe la creación, preservación o erosión del Valor en el tiempo (a través del Método Directo Comparativo),
- la elaboración de escenarios Prospectivos de Liquidez, y por último
- la elaboración de un Resumen Ejecutivo Integrando la convergencia de la Estrategia, la Estructura y el Desempeño Financiero; con una síntesis final representada por La Divina Proporción de Pacioli (Armonía Financiera) Inspirado en De Divina Proportione, comparamos la estructura patrimonial actual de la empresa con la sección áurea (61.8% y 38.2%). La belleza geométrica aplicada a la solidez financiera indica que el Capital Permanente debería sostener armoniosamente a los Activos a largo plazo.
En síntesis, la IAGen del Pipeline combina percepción, razonamiento y acción; además, al incorporar una capa prescriptiva, transforma el análisis en decisiones operativas. Esto convierte a los Agentes Inteligentes en herramientas especialmente valiosas, con las siguientes propiedades:
- De lo predictivo a lo prescriptivo: no sólo anticipan tendencias, sino que también sugieren la acción óptima para cada escenario.
- Orientados a objetivos: operan en función de KPIs concretos; como reducción de costes, incremento de ingresos o mejora de la experiencia del cliente.
- Cierre del ciclo de decisión: completan todo el proceso desde la detección hasta la acción, de forma autónoma y continua.
Como síntesis final diremos que en el marco de la Inteligencia Artificial Generativa y de la gestión corporativa moderna, el Reporte Integrado <IR> se establece como un Agente Activo de Gobernanza que actúa de forma directa y dinámica como un sistema humano-tecnológico, y por consiguiente inteligente y programado, que garantiza la integridad de los datos y la información, con el fin último de impulsar la creación de valor en la organización.
Data pipeline para el Reporte Integrado <IR>
A diferencia de los formularios tradicionales, el pipeline iReport, es un ecosistema que utiliza una Estructura de Inferencia Guiada; cada dato ingresado en las primeras etapas "viaja" y se enriquece, permitiendo que la IA actúe como un Controller Estratégico Senior, colaborando en la elabración de un diagnóstico de alta fidelidad, alineado con la identidad única de la organización y las exigencias del mercado actual.
Por qué un Pipeline
Nuestro objetivo es dotar a cada capítulo del Reporte Integrado de un contexto organizacional con atributos semánticos optimizados para la Inteligencia Artificial Generativa; para lo cual, utilizaremos oraciones con estructuras lógicas cuya interpretación esté anclada a la dinámica de dichos contextos, maximizando la eficiencia informativa y evitar la generación de inferencias basadas en ambigüedades o supuestos no verificados; consecuentemente, buscamos asegurar que todo análisis administrativo y contable se desarrolle estrictamente dentro del marco organizacional, permitiendo un razonamiento de máxima rigurosidad y trazabilidad.
En relación con la IA Generativa, en cada capítulo, se trabaja con los modelos y algoritmos necesarios para analizar cada temáticia organizacional. La utilización de los algoritmos, en el marco de los modelos de gestión en su contexto organizacional, es importante para realizar buenos análiss e interactuar con la IA.
Consecuentemente el Pipeline es un proceso informático que permite inferir. tanto al Humano como a la IA, la realidad de la organización en su contexto socioeconómico; y esto será a partir de las descripciones realizadas en cada capítulo administrativo y contable del Reporte Integrado.
Sistemas Disponibles
Contamos con tres sistemas para llevar adelante la implementación del Data Pipeline para el Reporte Integrado, cada uno de ellos diseñado para un propósito específico:
- Hilo de Ariadna: El primero de ellos (data_pipeline.php), se establece a partir de un un procedimiento secuencial; donde cada capítulo, incluye una detallada explicación teórica y práctica que permite aprender los fundamentos de cada modelo de gestión y de contabilidad aplicado; además, ofrece la opción de descargar el documento generado en formatos: XML, LaTeX, y SQL, con solo activar el botón correspondiente.
- Base de Datos: El segundo sistema (procesar_contexto.php), toma la estructura relacional subyacente para hacer el registro de los datos de cada formulario de forma individual. Esto le posibilita al usuario, generar su base de datos de manera pausada y adaptada a su disponibilidad de tiempo, a diferencia del Hilo de Ariadna, que opera de forma continua e ininterrumpida.
- Visualización en Red: Por último, una vez completados los registros en el pipeline de Base de Datos —lo cual genera un identificador único, por ejemplo, id_empresa=20 ( visualizar_contexto.php)— el usuario accede a una visión integral y cruzada de todos los capítulos con sus respectivos análisis e indicadores.
Un aspecto fundamental a destacar es la seguridad del procedimiento: toda la operatoria y el almacenamiento de la información, se realizan bajo el entorno del usuario, garantizando que él sea el único operador y custodio de la información registrada en cada formulario.
Bibliografía - Bibliography
International Financial Reporting (2021). Standards Integrated Reporting Framework
International Financial Reporting (2022). Value Reporting Foundation
GenAI Curation Assistant
Google Scholar Index
Article
Reporte Integrado <IR> en el Marco de Información Integrada y el Pensamiento Integrado
Publisher: